
高股息什么时候该下车历史早就给出了答案
2026-10-20 · shengxuankeji.com
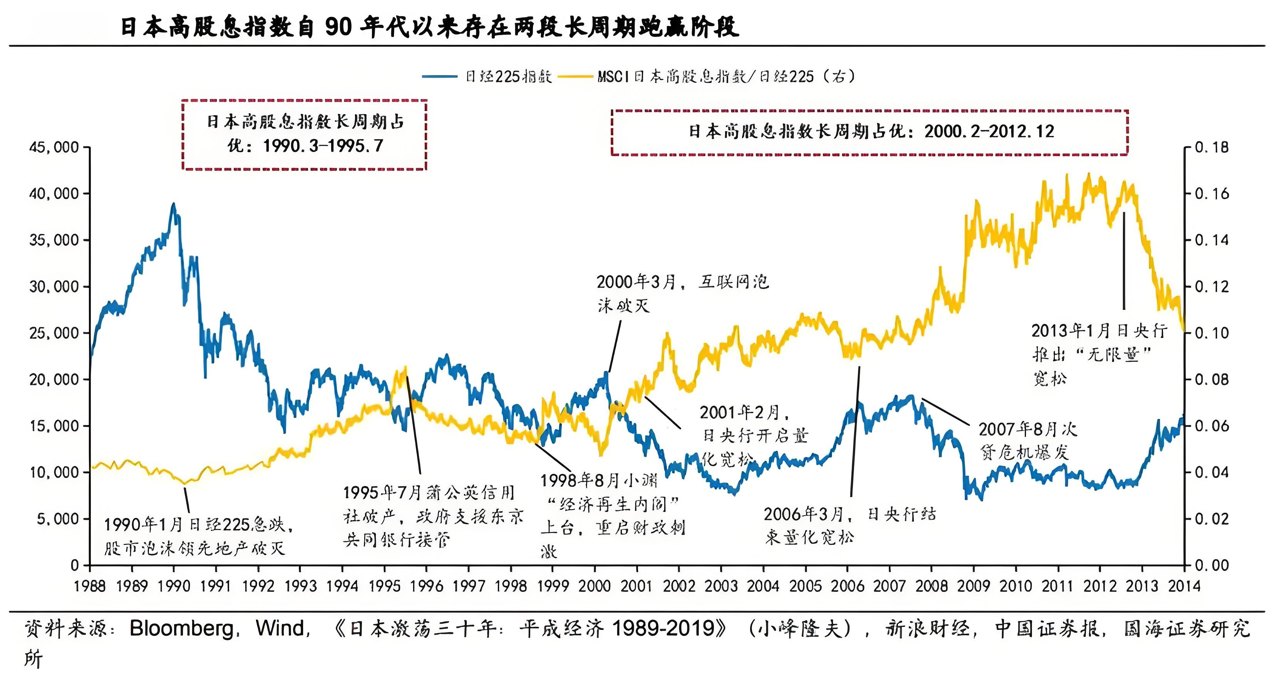
很多朋友一聊高股息,就爱拿日本说事:楼市股市泡沫破了,只有高股息板块一路坚挺,拿了就能穿越周期。 我复盘下来,日本高股息并不是在“失去的30年”里从头牛到尾,它真正大幅跑赢市场的,是两段由熊市驱动的防御期,合计大约17年,而且中间还断过档。更关键的是,这两段行情怎么起来的、怎么结束的,对今天A股投资者参考价值很大。 先说结论:日本高股息板块的坚挺,本质不是高
很多朋友一聊高股息,就爱拿日本说事:楼市股市泡沫破了,只有高股息板块一路坚挺,拿了就能穿越周期。
我复盘下来,日本高股息并不是在“失去的30年”里从头牛到尾,它真正大幅跑赢市场的,是两段由熊市驱动的防御期,合计大约17年,而且中间还断过档。更关键的是,这两段行情怎么起来的、怎么结束的,对今天A股投资者参考价值很大。
先说结论:日本高股息板块的坚挺,本质不是高股息公司突然变伟大了,而是市场在熊市里没地方去,资金把高股息当成“类债券”来抱团。
它赚的是相对收益,是跌得少、扛得住,不是永远涨。
(1)第一段是1990年3月到1995年7月,差不多5年。
背景大家都熟,日本地产泡沫破裂,股市进入大熊市,风险偏好急剧收缩。这个时候,资金看成长股看不清楚,看银行地产更害怕,于是转向分红稳定、现金流相对可靠的高股息资产。
说白了,不是高股息多进攻,而是别的板块太能跌。高股息的防御属性在这个阶段被放大,跑出了明显超额收益。
但这段行情不是自然老死的,而是结束于日股触底反弹。市场从泡沫破裂的急跌里缓过来,开始企稳反弹,资金的风险偏好回升,就从防御性的高股息里往外走,转去追逐更有弹性的成长股。
注意,结束的标志不是“高股息公司不分红了”,而是“市场不害怕了”。
中间还有个容易被忽略的细节:1996年到1999年,高股息策略并不是一直赢,受金融板块拖累,它阶段性跑输过市场。
所以别把日本高股息想成一条直线,它也有难受的时候。
(2)第二段更长,也更值得研究,2000年2月到2012年12月,大约13年。
这轮背景是美股互联网泡沫破裂,日本经济长期通缩,股市多次急跌。
高股息策略在一次次下跌中反复证明自己的防御性。尤其在2003年到2007年,高股息不是只扛跌,还取得了显著正收益,区间涨幅达到129.7%。
这段行情让很多人形成了“日本高股息永远行”的错觉。
标志性事件是2012年底“安倍经济学”的推出。安倍上台后推出“三支箭”:大胆的金融政策、灵活的财政政策、促进民间投资的增长战略,核心是扭转长期通缩。
市场随之进入一轮长牛,风格彻底切换。牛市里,资金要的是弹性,是受益于日元贬值的出口股,是高成长股,高股息价值股反而显得慢。高股息的长周期超额收益,也就到头了。
有研究把2011到2012年日本政策转向、通缩预期逆转,明确视为“红利超额收益时代终结”的标志。
说白了,不是高股息变差了,是市场从“熊市防御模式”切到了“牛市进攻模式”。
(3)还有一个近年出现的新信号,值得长期跟踪。
进入2020年代后,东证指数成分股的平均股息收益率首次低于日本10年期国债收益率,至少是2005年有统计以来第一次。
比如股息收益率大约2.28%,而10年期日债收益率升到2.34%。
这意味着什么无风险国债的收益率比股票股息还高,高股息作为“类债券”的吸引力自然下降,资金可能从股市向债市轮动。这不是某一天行情的结束信号,但它是一个长期结构性变化,说明高股息策略的性价比不是一成不变的。
所以,日本经验到底告诉我们什么高股息不是信仰,是市场环境的函数。
熊市里、通缩里、风险偏好收缩时,它容易跑出超额;一旦政策转向、通缩预期逆转、市场进入牛市,资金就会从防御资产流向进攻资产,高股息的超额收益就会结束。
日本两段行情合计约17年,但中间有断档,结束的标志也不是分红消失,而是市场风险偏好切换。
日本的高股息行情对我们有很实用的借鉴意义,但高股息不是永远的神。
它更像一件雨衣:下雨的时候很值钱,天晴了你还穿着,就会嫌它重。
#社区牛人计划# $工商银行(SH601398)$ $中国银行(SH601988)$